Aktiver Dosimeter-Markt (2026 - 2035)

Marktgröße, Anteil und Forschungsbericht für aktive Dosimeter nach Produkttyp (elektronische Personendosimeter, Taschendosimeter, drahtlose aktive Dosimeter), nach Technologie (Geiger-Müller-Zähler, Halbleiterdetektor, Szintillationsdetektor, Ionisationskammer), nach Endbenutzer (Gesundheitswesen, Kernkraftwerke, industrielle Fertigung, Verteidigung und innere Sicherheit, Forschungseinrichtungen, Bergbau, andere), nach Anwendung (persönliche Strahlungsüberwachung, Umweltüberwachung, Arbeitssicherheit, medizinische Diagnostik, Überwachung kerntechnischer Anlagen) und nach Regionen (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035.
ID: MRFR/ICT/32531-HCR 100 Pages Aarti Dhapte Last Updated: September 17, 2026
Active Dosimeter Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.85%
2025 Market SizeUSD 1.12 Billion
2035 Market SizeUSD 2.18 Billion
Key Players
Mirion Technologies
Thermo Fisher Scientific
Polimaster
Fuji Electric
RAE Systems
Ludlum Measurements
Opportunities
  • Small Modular Reactors and Advanced Reactor Deployments
  • Emerging Market Nuclear Programs
  • AI-Driven Dose Optimization Platforms

Active Dosimeter Market Summary

Der globale Markt für aktive Dosimeter wird im Jahr 2025 auf geschätzte 1,12 Milliarden USD geschätzt. Es wird prognostiziert, dass er von 1,20 Milliarden USD im Jahr 2026 auf 2,18 Milliarden USD bis 2035 wachsen wird, was einem CAGR von 6,85 % über den Prognosezeitraum (2026–2035) entspricht. Dieses Wachstum wird durch zwei Kräfte katalysiert, die gleichzeitig zusammenlaufen: strengere berufliche Strahlenschutzgrenzwerte, die von Organisationen wie der ICRP und nationalen nuklearen Regulierungsbehörden durchgesetzt werden [1], und eine globale Expansion der nuklearen Leistungskapazität — die IAEA prognostiziert über 60 neue Reaktoren, die bis 2027 im Bau sind, wobei jeder Hunderte von elektronischen persönlichen Dosimetern für nukleare Arbeiter benötigt [2]. Diese Katalysatoren sind strukturell, nicht zyklisch, und sie bilden die Grundlage für ein Jahrzehnt an nachhaltiger Nachfrage.

Ein technologischer Wandel definiert, wie die Überwachung der Strahlendosis durchgeführt wird, neu. Legacy-Thermolumineszenz-Dosimeter (TLDs) und Filmabzeichen — passive Geräte, die eine Laborverarbeitung erfordern und kein Echtzeit-Feedback bieten — weichen stetig Echtzeit-Dosimeter zur Überwachung der Strahlendosis, die sofortige Ablesungen, hörbare Alarmgrenzen und drahtlose Konnektivität liefern. Aktive Dosimeter mit OLED-Displays für Dosiswarnungen stellen jetzt den neuen Standard im designorientierten Bereich für Arbeiter dar und bieten Technikern sofortige visuelle Bestätigung der kumulierten und Dosisratenexposition. Die Investitionen in diesen Übergang sind erheblich: Das US-Energieministerium hat zwischen 2022 und 2025 über 180 Millionen USD für Programme zur Modernisierung der Strahlensicherheit in seinen nationalen Laboren bereitgestellt [3].

Nordamerika hat den größten regionalen Anteil mit etwa 37,2 %, angetrieben durch die reife nukleare Flotte in den Vereinigten Staaten und strenge NRC-Dosimetrievorgaben. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von etwa 8,9 %, unterstützt durch aggressive Programme zum Ausbau der Kernenergie in China, Indien und Südkorea. Europa hält den zweitgrößten Anteil mit etwa 28,5 %, gestützt durch Stilllegungsprojekte und Investitionen in die medizinische Strahlensicherheit in der EU. Da die Kernenergie als glaubwürdiger Pfeiler der Dekarbonisierungsstrategie wieder auftritt, ist der Markt für aktive Dosimeter für einen längeren Wachstumszyklus bis 2035 und darüber hinaus positioniert.

Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • Auf Siliziumdiode basierende Dosimeter halten etwa 41 % des globalen Marktanteils, was ihre nachgewiesene Genauigkeit in Hochenergie-Photonenfeldern widerspiegelt, die in nuklearen und medizinischen Anwendungen verwendet werden.
  • Drahtlose Dosimeter mit Cloud-Dosisberichterstattungsplattformen stellen das am schnellsten wachsende Technologiesegment dar, das mit einem CAGR von ~9,3 % wächst, da Einrichtungen von manueller, protokollbasierter Compliance zu automatisierten, zentralisierten Systemen übergehen.

• Nach Sektor

  • Der Sektor der Kernenergie und des Brennstoffzyklus macht im Jahr 2025 voraussichtlich 410 Millionen USD an Nachfrage aus und ist damit die größte Anwendungsvertikale.
  • Medizinische Strahlungsanwendungen — einschließlich diagnostischer Radiologie, interventioneller Kardiologie und Strahlenonkologie — wachsen mit etwa 7,6 % CAGR, da die Anforderungen an die Dosisverfolgung in Krankenhäusern weltweit strenger werden.

• Nach Geografie

  • Nordamerika führt mit einem Umsatzanteil von 37,2 %, unterstützt durch etablierte regulatorische Infrastrukturen und die größte installierte Basis kommerzieller Reaktoren.
  • China allein trägt etwa 95 Millionen USD zum Gesamtbetrag des asiatisch-pazifischen Raums bei und wächst schneller als jeder einzelne nationale Markt.
  • Die Region Naher Osten & Afrika, obwohl in absoluten Zahlen klein, wächst mit einem CAGR von ~7,1 %, da Golfstaaten in erstmalige Kernenergieprogramme investieren.

Marktgröße und Prognose (2021–2035)

Die unten dargestellten Zahlen stammen aus einer triangulierten Methodik, die Schätzungen der Einnahmen von Dosimeter-OEMs, Daten zu regulatorischen Beschaffungen von nuklearen und Gesundheitsbehörden sowie makroökonomische Modellierungen kombiniert, die auf installierten Reaktorzahlen und Volumina medizinischer Bildgebungsverfahren kalibriert sind. Historische Daten (2021–2024) spiegeln tatsächlich gemeldete und geschätzte Lieferungen wider; das Basisjahr (2025) ist eine kalibrierte Schätzung; die Prognosejahre (2026–2035) sind modellierte Projektionen.
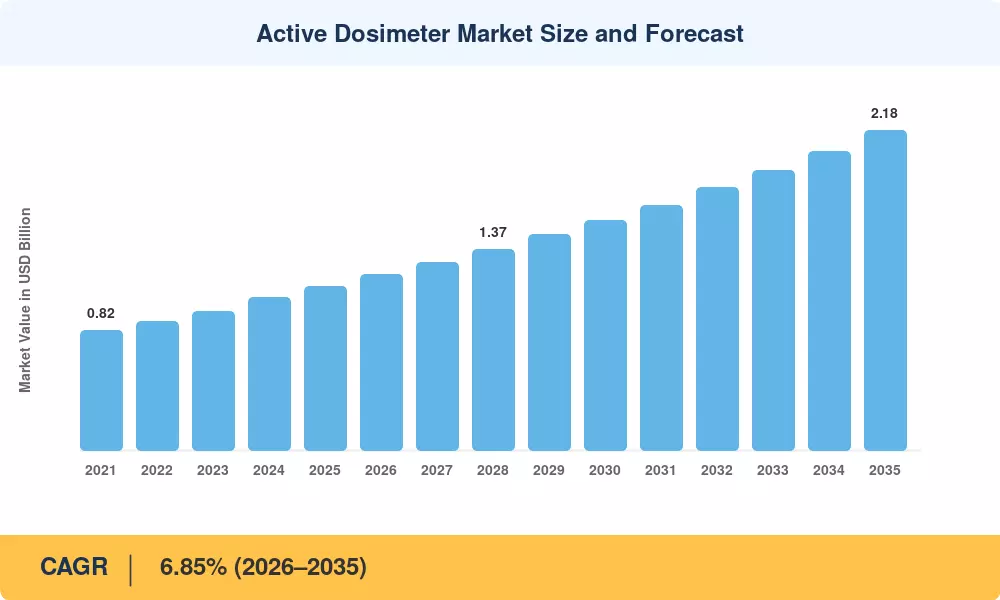
Marktgröße und Prognose für aktive Dosimeter
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung der Kernkraftkapazität (Neubauten & SMRs) +1.8% Global, insbesondere Asien-Pazifik Langfristig (≥4 Jahre)
Verschärfung der beruflichen Dosisgrenzen (ICRP/NRC) +1.4% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Vorschriften zur Sicherheit bei medizinischer Strahlung +1.1% Global Mittel- bis langfristig (2–4 Jahre)
Übernahme von drahtloser/cloud Dosimetrie +0.9% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Aktivitäten zur Stilllegung von Kernkraftwerken +0.7% Europa, Nordamerika Langfristig (≥4 Jahre)
Wachstum der industriellen Radiographie +0.5% Asien-Pazifik, MEA Mittel- bis langfristig (2–4 Jahre)
Beschaffung für Verteidigung & Innensicherheit +0.4% Nordamerika, MEA Kurzfristig (≤2 Jahre)


Erweiterung der Kernkraftkapazität

Die globale Kernkraft-Flotte steht vor ihrer größten Expansion seit den 1980er Jahren. Chinas 14. Fünfjahresplan zielt auf 70 GW installierte Kernkraftkapazität bis 2025 und etwa 150 GW bis 2035 ab, was die Anzahl der Reaktoren effektiv verdoppelt [5]. Jeder betriebsbereite Reaktor benötigt zwischen 200 und 500 aktive Dosimeter für das Personal im Werk, und neuere Anlagen mit verbesserten Sicherheitsdesigns erhöhen oft diese Zahl. Indiens AERB hat gleichzeitig die Echtzeit-Elektronikdosimetrie für alle Kategorie-A-Strahlenarbeiter bis 2028 vorgeschrieben, was schätzungsweise 45.000 Mitarbeiter in seiner wachsenden Flotte abdeckt [6]. Der Vorstoß des US-Energieministeriums für kleine modulare Reaktoren — mit NuScale's VOYGR-Design, das 2023 die NRC-Zertifizierung erhielt — fügt einen weiteren Nachfragefaktor hinzu, da SMR-Betreiber verteilte Standorte von Anfang an mit moderner Dosimetrie ausstatten werden [7].

Verschärfung der beruflichen Dosisgrenzen

Die regulatorische Verschärfung ist arguably der unmittelbarste Nachfragekatalysator. Die Empfehlung der ICRP in Publikation 103 eines durchschnittlichen beruflichen Dosisgrenzwerts von 20 mSv/Jahr wurde schrittweise in nationales Recht in OECD-Ländern kodifiziert [1]. In den Vereinigten Staaten schreibt die NRC's 10 CFR 20 eine Echtzeit-ALARA-Überwachung für Arbeiter in kontrollierten Bereichen vor, und Durchsetzungsmaßnahmen in 2023–2024 führten dazu, dass mehrere Versorgungsunternehmen veraltete TLD-Programme durch elektronische persönliche Dosimeter ersetzten [3]. Die aktualisierte Richtlinie 2013/59/Euratom der Europäischen Union verlangt von den Mitgliedstaaten, bis 2026 eine elektronische Dosisverfolgung für alle exponierten Arbeiter umzusetzen, was eine regulatorische Klippe schafft, die die Beschaffungszyklen derzeit beschleunigt [8].

Vorschriften zur Sicherheit bei medizinischer Strahlung

Krankenhäuser und Bildgebungszentren stellen einen schnell wachsenden Nachfragemarkt dar. Die WHO schätzte, dass 2023 weltweit über 4 Milliarden diagnostische Radiologieverfahren durchgeführt wurden, und die interventionelle Radiologie — bei der die Dosisexposition für Ärzte erheblich höher ist — wächst jährlich um etwa 6% [13]. Aktive Dosimeter für medizinische Strahlenarbeiter sind unerlässlich geworden, da die Regulierungsbehörden in den USA, der EU und Japan jetzt Echtzeit-Dosiswarnungen während fluoroskopisch geführter Verfahren verlangen. Die aktualisierten Strahlenschutzstandards der Joint Commission (gültig ab 2024) beziehen sich ausdrücklich auf elektronische persönliche Dosimetrie als bewährte Praxis für interventionelle Suiten [14].

Übernahme von drahtloser und Cloud-Dosimetrie

Der Übergang von eigenständigen Geräten zu vernetzten Plattformen restrukturiert die Wertschöpfungskette des Marktes. Drahtlose Dosimeter mit Cloud-Dosisberichterstattung ermöglichen es Strahlenschutzbeauftragten, gesamte Belegschaften von zentralen Dashboards aus zu überwachen, Dosisüberschreitungen in Echtzeit zu kennzeichnen und automatisch regulatorische Compliance-Berichte zu erstellen [9]. Mirion Technologies und Thermo Fisher Scientific haben zwischen 2023 und 2025 beide cloud-integrierte Plattformen eingeführt, und frühe Anwender berichten von 30–40% Einsparungen bei den Compliance-Arbeitskosten. Dieser Treiber schafft nachhaltige, abonnementsbasierte Einnahmequellen, die den Lebenszeitwert der Kunden über den ursprünglichen Hardwareverkauf hinaus steigern.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Stückkosten im Vergleich zu passiven Dosimetern –0.8% Schwellenländer Kurzfristig (≤2 Jahre)
Belastung durch Kalibrierung und Wartung –0.5% Global Mittel- bis langfristig (2–4 Jahre)
Fragmentierte regulatorische Standards in verschiedenen Ländern –0.4% Asien-Pazifik, MEA, Südamerika Langfristig (≥4 Jahre)
Bedenken hinsichtlich der Datensicherheit für Cloud-Plattformen –0.3% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Begrenzungen der Batterielebensdauer in rauen Umgebungen –0.2% Global (nuklear, industriell) Kurzfristig (≤2 Jahre)


Hohe Stückkosten im Vergleich zu passiven Dosimetern

Ein einzelnes elektronisches persönliches Dosimeter kostet typischerweise 800–2.500 USD, verglichen mit 15–50 USD für ein TLD-Abzeichen [15]. Für Einrichtungen in Entwicklungsländern mit Hunderten von Strahlenarbeitern — wie öffentlichen Krankenhäusern in Subsahara-Afrika oder industriellen Radiografieunternehmen in Südostasien — bleibt die anfängliche Investition eine erhebliche Hürde. Während die Gesamtkosten über einen Lebenszyklus von 5–7 Jahren aktive Geräte begünstigen, sind die Beschaffungsbudgets in diesen Märkten oft auf jährliche Verbrauchsmaterialkäufe und nicht auf Investitionsgüterlinien ausgerichtet, was die Einführung selbst dort verlangsamt, wo der wirtschaftliche Fall klar ist.

Komplexität von Kalibrierung und Wartung

Aktive Dosimeter erfordern eine regelmäßige Kalibrierung (typischerweise alle 12–24 Monate) unter Verwendung von Referenzstrahlungsfeldern, die auf nationale Metrologiestandards rückführbar sind [16]. Einrichtungen ohne interne Kalibrierungslabore müssen Geräte an akkreditierte Servicezentren versenden, was zu logistischen Ausfallzeiten und wiederkehrenden Kosten führt. In Regionen mit begrenzter Metrologieinfrastruktur — Teilen Afrikas, Zentralasiens und Südamerikas — schränkt diese Anforderung effektiv die Marktdurchdringung ein. Das Netzwerk des Sekundärstandard-Dosimetrielabors (SSDL) der IAEA wird erweitert, aber es bestehen weiterhin Deckungslücken.

Fragmentierte regulatorische Landschaft

Das Fehlen eines einheitlichen globalen Dosimetrie-Leistungsstandards zwingt Hersteller dazu, Produkte gegen mehrere nationale Rahmenbedingungen zu zertifizieren — IEC 61526 in Europa, ANSI N13.11 in den Vereinigten Staaten und verschiedene nationale Anpassungen anderswo [17]. Kleinere Hersteller sehen sich unverhältnismäßig hohen Zertifizierungskosten gegenüber, während Endbenutzer in multinationalen Organisationen unterschiedliche Genehmigungsregime in verschiedenen Betriebsjurisdiktionen navigieren müssen. Diese Fragmentierung verlangsamt grenzüberschreitende Beschaffungen und schränkt Skaleneffekte ein.

Active Dosimeter Market Opportunities

Kleine modulare Reaktoren und fortschrittliche Reaktoreinsätze

Die globale Pipeline für SMRs — geschätzt auf über 80 Designs in verschiedenen Phasen der Lizenzierung in 18 Ländern — wird eine Nachfrage nach Dosimetrie an neuen Standorten schaffen, die über keine bestehende Strahlungsüberwachungsinfrastruktur verfügen [7]. Im Gegensatz zu großen konventionellen Anlagen sind SMRs oft für abgelegene oder industrielle Standorte geplant, wo von Anfang an ein vollständig digitales, drahtloses Dosimeter mit Cloud-Dosisberichterstattung spezifiziert wird, anstatt nachgerüstet zu werden.

Aufstrebende Markt-Kernkraftprogramme

Saudi-Arabien, Ägypten, die Türkei und Bangladesch bauen alle ihre ersten Kernkraftwerke oder planen diese [19]. Diese Programme erfordern die Schaffung ganzer Rahmenbedingungen für den beruflichen Strahlenschutz von Grund auf, was mehrjährige Beschaffungszyklen für aktive Dosimeter, Kalibrierungsgeräte und Dosismanagement Software bedeutet. Anbieter, die schlüsselfertige Dosimetrie-als-Service-Modelle anbieten — die Hardware, Kalibrierung, Software und Schulung bündeln — sind gut positioniert, um diese neuen Märkte zu erschließen.

KI-gesteuerte Dosisoptimierungsplattformen

Maschinelles Lernen-Algorithmen, die auf aggregierte Dosisdaten angewendet werden, können Expositionsmuster identifizieren, Hochdosis-Szenarien vor deren Auftreten vorhersagen und Arbeitsrotationspläne empfehlen, die die kollektive Dosis minimieren [20]. Diese Schicht der Datenmonetarisierung verwandelt das Dosimeter von einem Compliance-Tool in eine Plattform für die Produktivität der Arbeitskräfte. Unternehmen, die die Cloud-Datenpipeline besitzen — anstatt nur die Hardware — können wiederkehrende SaaS-Umsatzströme freischalten, die das Wachstum von den Versandvolumina der Geräte entkoppeln.

Erweiterung der interventionellen Radiologie und Protonentherapie

Der globale Markt für interventionelle Radiologie wird bis 2030 voraussichtlich 30 Milliarden USD überschreiten, wobei die Verfahrensvolumina stetig wachsen [13]. Jede interventionelle Suite benötigt Echtzeit-Dosisüberwachungsdosimeter für Ärzte, Krankenschwestern und Techniker, oft im Verhältnis von 3–5 Geräten pro Raum. Protonentherapiezentren — mit über 130 weltweit betriebenen Einrichtungen und weiteren 40+ im Bau — bieten eine parallele Gelegenheit aufgrund der einzigartigen sekundären Strahlungsfelder, die spezialisierte Dosimetrielösungen erfordern [21].

Dosimetrie-als-Service (DaaS) Geschäftsmodelle

Anstatt Hardware direkt zu verkaufen, testen führende Hersteller Abonnementmodelle, bei denen Einrichtungen eine monatliche Gebühr pro Mitarbeiter zahlen, die die Bereitstellung von Geräten, Kalibrierung, Cloud-Berichterstattung und regulatorische Dokumentation abdeckt. Dieses Modell senkt die Eintrittsbarrieren in kostenempfindlichen Märkten und verbessert die Vorhersehbarkeit der Einnahmen für Anbieter. Besonders für das Segment der aktiven Dosimeter für medizinisches Strahlenschutzpersonal beseitigt DaaS die Hürde des Investitionsbudgets, die historisch die Beschaffungszyklen in Krankenhäusern verlangsamt hat.

Active Dosimeter Market Future Outlook

KI und prädiktives Dosismanagement

Bis Ende der 2020er Jahre wird die KI-gestützte Dosisvorhersage von Pilotprogrammen zur operativen Bereitstellung übergehen. Maschinelles Lernen, das auf Millionen von Dosisaufzeichnungen aus Arbeitsschichten trainiert wurde, wird Expositions-Hotspots vorhersagen, bevor Arbeiter in Strahlenbereiche eintreten, was eine präventive Neuzuweisung von Aufgaben ermöglicht [20]. Das Büro für Wissenschaft des US-Energieministeriums hat mehrere Initiativen finanziert, die die Integration digitaler Zwillinge mit Echtzeit-Dosimetrie erkunden — eine Konvergenz, die die kollektive Dosis in großen Einrichtungen um 15–25 % reduzieren und gleichzeitig die Effizienz der Arbeitsplanung verbessern könnte.

Wirtschaftlichkeit von IoT-Plattformen und Datenökosystemen

Das aktive Dosimeter wird zu einem Knoten in einem breiteren IoT-Ökosystem für Arbeitssicherheit. Die Integration mit Gasdetektoren, Sturzsensoren und Standortverfolgungssystemen wird ein einheitliches Arbeitssicherheitsplattform schaffen, bei der Dosisdaten eine von vielen Eingaben sind [9]. Diese Plattformisierung verlagert den Wettbewerbsvorteil von der Gerätegenauigkeit — die zunehmend commodifiziert wird — hin zur Breite des Software-Ökosystems und den Datenanalysefähigkeiten. Anbieter, die kein cloudbasiertes Dosismanagement anbieten können, riskieren, zu Anbietern von Commodity-Hardware herabgestuft zu werden.

Nukleare Renaissance und Dekarbonisierungspolitik

Die Einbeziehung der Kernenergie in die EU-Taxonomie für nachhaltige Aktivitäten und ihre Unterstützung auf der COP28 als Instrument zur Dekarbonisierung hat jahrzehntelange politische Gegenwind umgekehrt [22]. Die IAEA prognostiziert, dass die globale Kernkraftkapazität bis 2050 890 GW erreichen könnte, wenn man einen Netto-Null-Weg verfolgt — mehr als das Doppelte der heutigen installierten Basis. Jedes Gigawatt neuer Kapazität entspricht ungefähr 250.000–400.000 USD an Lebensdauer-Dosimetriebedarf, wenn man Geräte, Kalibrierung und Software berücksichtigt, was bedeutet, dass die nukleare Renaissance bis 2035 einen kumulierten Marktwert von 150–300 Millionen USD für aktive Dosimeter hinzufügen könnte.

ESG-Berichterstattung und Transparenz der Strahlendosis

Der Druck von Investoren und Regulierungsbehörden auf ESG-Offenlegungen erstreckt sich auf Kennzahlen zur Arbeitssicherheit. Von Betreibern von Kernkraftwerken und medizinischen Institutionen wird zunehmend erwartet, dass sie Statistiken zur Strahlendosis der Arbeitskräfte in Nachhaltigkeitsberichten veröffentlichen [23]. Aktive Dosimeter mit automatisierter Cloud-Berichterstattung bieten die prüfbaren, zeitgestempelten Daten, die ESG-Rahmenwerke verlangen — wodurch sie nicht nur Sicherheitswerkzeuge, sondern auch Governance-Infrastruktur werden. Dieser Trend wandelt die Dosimetrie von einem Kostenfaktor in ein Compliance-Asset, das von Risikokommissionen und Vorständen aktiv überwacht wird.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika ~37,2% Marktanteil (2025) NRC-Compliance-Modernisierung; SMR-Einsatz; medizinische Dosimetrie
Europa ~28,5% Marktanteil (2025) Durchsetzung der Euratom-Richtlinie; Stilllegung; Protonentherapie
Asien-Pazifik CAGR ~8,9% (2026–2035) Neubau von Reaktoren; industrielle Radiographie; regulatorische Erweiterung
Südamerika USD ~52 Millionen (2025) Brasilianische CNEN-Vorgaben; Bergbau-Radiographie
Mittlerer Osten & Afrika CAGR ~7,1% (2026–2035) Erstmalige Nuklearprogramme; Öl- & Gas-NDT
**Gesamt** **USD 1,12 Milliarden (2025)** —


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten ~82% des regionalen Umsatzes NRC 10 CFR 20-Compliance; Modernisierung der DOE-Labore
Kanada CAGR ~6,2% Refurbishment-Zyklus der CNSC (Bruce, Darlington)
Mexiko USD ~12 Millionen (2025) Planung der Laguna Verde-Erweiterung


Die Vereinigten Staaten dominieren die nordamerikanische Nachfrage mit 93 betriebenen kommerziellen Reaktoren und dem größten Netzwerk von DOE-National-Laboratorien der Welt — alles unterliegt den Dosimetrieanforderungen der NRC und des DOE-Befehls 458.1 [3]. Der Markt in Kanada konzentriert sich auf das milliardenschwere Refurbishment-Programm von Ontario Power Generation, das aktualisierte Dosimetrie für Tausende von Wartungsmitarbeitern über einen jahrzehntelangen Bauzeitraum erfordert. Der Markt in Mexiko ist klein, wächst jedoch, da die Gespräche über die Laguna Verde Einheit 3 voranschreiten.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Frankreich ~31% des europäischen Anteils EDF-Flottenbetrieb; CEA-Forschungseinrichtungen
Vereinigtes Königreich CAGR ~7,4% Hinkley Point C; Sizewell C; Stilllegung in Sellafield
Deutschland USD ~48 Millionen (2025) Nachfrage nach Stilllegung; medizinische Strahlung


Die Flotte von 56 betriebenen Reaktoren in Frankreich macht es zum größten Einzelmarkt in Europa für aktive Dosimeter. Die Wachstumsdynamik des Vereinigten Königreichs ist steiler, angetrieben von Neubauprojekten in Hinkley Point C und Sizewell C sowie einem massiven Stilllegungsprogramm in Sellafield, das die NDA schätzt, dass es bis in die 2120er Jahre laufen wird [10]. Deutschland, trotz seines Atomausstiegs, hat eine signifikante Nachfrage aus Stilllegungsaktivitäten und eine der größten Populationen von medizinischen Strahlenarbeitern in Europa.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China USD ~95 Millionen (2025) 20+ Reaktoren im Bau; NNSA-Vorschriften
Indien CAGR ~10,2% AERB-Vorgabe für elektronische Dosimetrie; PHWR-Flottenerweiterung
Südkorea ~18% des regionalen Anteils KHNP-Flottenbetrieb; Exportreaktorprogramme
Japan USD ~55 Millionen (2025) Restart-Programm nach Fukushima; verbesserte Anforderungen der NRA


Das Wachstum im Asien-Pazifik-Raum wird überwiegend von China und Indien angetrieben. Die Nationale Nuklearsicherheitsbehörde Chinas (NNSA) hat die Anforderungen an die elektronische Dosimetrie für alle Reaktorpersönlichkeiten schrittweise verschärft, und das Tempo der Inbetriebnahme neuer Reaktoren — etwa 3–4 Einheiten pro Jahr bis 2035 — schafft eine nachhaltige Beschaffungsbasis [5]. Die AERB-Vorgabe für die Echtzeitdosimetrie, die bis 2028 etwa 45.000 Kategorie-A-Arbeiter abdeckt, stellt das größte adressierbare Beschaffungsevent der Region dar [6].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~58% des regionalen Umsatzes CNEN-Regulierungsmodernisierung; Bau von Angra 3
Argentinien CAGR ~6,8% Betrieb von CNEA-Forschungsreaktoren; CAREM-SMR-Projekt


Die CNEN in Brasilien hat ihre Strahlenschutznormen (CNEN-NN-3.01) aktualisiert, um sich enger an die grundlegenden Sicherheitsstandards der IAEA anzupassen, und drängt die Einrichtungen zur elektronischen Dosimetrie. Das CAREM-25-SMR-Projekt in Argentinien — eines der fortschrittlichsten SMR-Bauten weltweit — wird von der ersten Inbetriebnahme an moderne aktive Dosimetrie erfordern [19].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
VAE ~34% des regionalen Anteils Kernkraftwerk Barakah (4 Einheiten in Betrieb)
Saudi-Arabien CAGR ~9,5% NEOM-Energieprogramm; geplante Nuklearkapazität
Südafrika USD ~8 Millionen (2025) Koeberg-Lebensverlängerung; Bergbau-Radiographie


Das Barakah-Kraftwerk der VAE — jetzt vollständig betriebsbereit mit vier APR-1400-Einheiten — hat die erste großangelegte institutionelle Nachfrage nach aktiven Dosimetern in der Region etabliert [19]. Die Ambitionen Saudi-Arabiens im Rahmen der Vision 2030 umfassen erhebliche Nuklearkapazitäten, und Beschaffungsrahmen für Strahlenschutzinfrastruktur werden bereits entwickelt. Der Markt in Südafrika ist zwischen den nuklearen Aktivitäten in Koeberg und einem beträchtlichen industriellen Radiographiesektor, der die Bergbauindustrie bedient, aufgeteilt.

Aktiver Dosimeter-Markt nach Region, 2025-2035

Active Dosimeter Market Segmentation

Nach Detektortechnologie

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Siliziumdioden-Dosimeter ~41% Marktanteil Bewährte Genauigkeit; nukleare und medizinische Standards
GM-Röhrenbasierte Dosimeter CAGR ~5,1% Kostengünstige industrielle Radiografie-Anwendungen
Scintillator-basierte Dosimeter USD ~145 Millionen (2025) Hochsensitiver Forschungs- und Umweltmonitoring
MOSFET-basierte Dosimeter CAGR ~8,4% Medizinische In-vivo-Dosimetrie; kompakte Bauform


Siliziumdioden-Dosimeter bleiben die dominierende Technologie aufgrund ihrer linearen Energieantwort, kompakten Größe und umfangreichen Erfolgsbilanz in den Bereichen Photon- und Betastrahlung. Diese Geräte sind die Standardwahl für elektronische persönliche Dosimeter für Nukleararbeiter in den meisten regulatorischen Jurisdiktionen. MOSFET-basierte Geräte sind das am schnellsten wachsende Segment nach Wachstumsrate, angetrieben durch ihre Eignung zur Verifizierung der Dosis von Patienten und Praktikern in der therapeutischen Radiologie – insbesondere in aktiven Dosimetern mit OLED-Displays für Dosiswarnungen, die während der Verfahren Echtzeit-Feedback bieten.

Nach Anwendungssektor

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Kernenergie & Brennstoffzyklus USD ~410 Millionen (2025) Größte installierte Basis; strenge regulatorische Vorgaben
Medizin & Gesundheitswesen CAGR ~7,6% Expansion der interventionellen Radiologie; Krankenhausvorgaben
Industrie (NDT, Radiografie) ~18% Marktanteil Öl- & Gasinspektion; Qualitätskontrolle in der Fertigung
Verteidigung & Innere Sicherheit USD ~72 Millionen (2025) CBRN-Vorbereitung; Programme für Ersthelfer
Forschung & Akademisch CAGR ~5,8% Partikelbeschleuniger-Betrieb; Universitätslabore


Kernenergie bleibt das Fundament der Nachfrage nach aktiven Dosimetern. Jeder betriebsfähige Reaktor hält Dosimeterbestände, die auf seine lizenzierte Belegschaft abgestimmt sind, wobei Ersatz- und Upgrade-Zyklen typischerweise 5–7 Jahre dauern. Medizinische und gesundheitsbezogene Anwendungen sind das dynamischste Segment, angetrieben durch die Verbreitung von CT-gesteuerten Verfahren, interventioneller Kardiologie und Strahlentherapie – Umgebungen, in denen aktive Dosimeter für medizinisches Personal nicht mehr verhandelbar geworden sind unter sich entwickelnden Sicherheitsstandards.

Nach Konnektivität & Anzeigetyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Drahtlos/Bluetooth mit Cloud-Berichterstattung CAGR ~9,3% Zentralisierte Compliance; Einsparungen bei Arbeitskosten
Standalone (Lokale Anzeige/Alarm nur) ~62% Marktanteil Installierte Basis; budgetbeschränkte Einrichtungen
OLED-Display-Modelle USD ~135 Millionen (2025) Überlegene Lesbarkeit; Dosisraten-Trend auf dem Bildschirm


Standalone-Geräte dominieren weiterhin nach installierter Basis, aber die Wachstumsrichtung begünstigt eindeutig verbundene Plattformen. Drahtlose Dosimeter mit Cloud-Dosisberichterstattung ermöglichen Strahlenschutzbeauftragten, große, verteilte Belegschaften – wie in der Multi-Standorte-Flotte eines Kernkraftwerks – von einem einzigen Dashboard aus zu verwalten. Aktive Dosimeter mit OLED-Displays gewinnen in medizinischen Einrichtungen an Bedeutung, in denen Praktiker während Verfahren, die in schwach beleuchteten interventionellen Räumen durchgeführt werden, schnell ablesbare, kontrastreiche Dosisrateninformationen benötigen.

Wettbewerbsbenchmarking

Der Markt für aktive Dosimeter weist eine moderate Konzentration auf, wobei die fünf größten Akteure schätzungsweise 55–62% des globalen Umsatzes ausmachen. Der Herfindahl-Hirschman-Index (HHI) liegt im moderat konzentrierten Bereich (~1.200–1.500) und spiegelt eine Marktstruktur wider, in der zwei große Akteure (Mirion Technologies und Thermo Fisher Scientific) einen signifikanten Anteil halten, während eine Reihe spezialisierter Wettbewerber Innovationen in drahtlosen Plattformen, medizinischen Anwendungen und der Distribution in Schwellenländern vorantreibt. Die Eintrittsbarrieren sind erheblich — IEC 61526-Zertifizierung, nationale regulatorische Genehmigungen und Anforderungen an Kalibrierinfrastruktur — aber nicht unüberwindbar für gut kapitalisierte Neueinsteiger.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Mirion Technologies ~16–20% DMC 3000, Instadose 2, myMirion-Cloud-Plattform Full-Stack-Anbieter: Geräte + Software + Dienstleistungen
Thermo Fisher Scientific ~14–18% EPD TruDose, RadEye-Serie Breites Portfolio an Strahlungsdetektionsgeräten; wissenschaftlicher Kanal
Polimaster ~6–9% PM1610, PM1621MA Kostenwettbewerbsfähig; stark in den GUS- und Schwellenmärkten
Fuji Electric ~5–8% DOSEe-GAMMA, NRF-Serie Japanische Nuklearflotte; kompakte MOSFET-Geräte
RAE Systems (Honeywell) ~4–7% DoseRAE 2, verbundene Sicherheitsplattformen Integration von industriellem IoT; Gas + Strahlungskonvergenz
Ludlum Measurements ~3–5% Modell 25-Serie Verträge mit der US-Regierung und Verteidigung
Tracerco (Johnson Matthey) ~3–5% Persönliches Elektronisches Dosimeter (PED) Spezialisierung auf Öl & Gas; NDT-Dienstleistungen
Landauer (Fortive) ~3–5% Luxel+, InLight-Plattform Hybrid passiv/aktiv; Dosimetrie-Dienstleistungsmodell
Atomtex ~2–4% AT3509-Serie Osteuropäische Märkte; IAEA-Partnerschaften
Bertin Instruments ~2–3% DOSICARD, DOSIMEX Französische Verteidigung; kompakte Geräte im Kartenformat

Aktuelle Nachrichten & Entwicklungen

  • Mirion Technologies (September 2024): Einführung der myMirion 3.0 Cloud-Plattform mit KI-gestützter Dosisanomalieerkennung, die automatisierte Warnungen ermöglicht, wenn die Dosis-Trends einzelner Arbeiter von den Basislinien der Einrichtung abweichen [9].
  • Thermo Fisher Scientific (März 2025): Einführung des EPD TruDose Gen 4 mit integriertem Bluetooth 5.3 und NFC-Tap-to-Pair-Funktionalität, wodurch die Bereitstellungszeit im Vergleich zu Geräten der vorherigen Generation um 60% reduziert wird [24].
  • ICRP (November 2023): Veröffentlichung aktualisierter Richtlinien zu den Dosisgrenzen für die Augenlinse (Publikation 148), die die empfohlene jährliche Grenze auf 20 mSv verschärfen und die Nachfrage nach aktivem, kopfmontiertem Dosimeter in der interventionellen Radiologie erhöhen [1].
  • Polimaster (Juni 2024): Sicherung eines mehrjährigen Vertrags mit der türkischen Energie-, Kern- und Bergforschungsbehörde (TENMAK) zur Lieferung von PM1610-Dosimetern für das Personal des Kernkraftwerks Akkuyu in der Türkei [19].
  • U.S. DOE (Januar 2025): Veröffentlichung der Order 458.1 Revision 3, die elektronische Echtzeit-Dosimetrie für alle Arbeiter in Kernanlagen der Gefahrenkategorie 1 und 2 im gesamten DOE-Komplex vorschreibt und permissive Richtlinien durch eine Compliance-Anforderung ersetzt [3].
  • Europäische Kommission (April 2024): Herausgabe von Umsetzungshinweisen für die Richtlinie 2013/59/Euratom Artikel 40, die festlegt, dass elektronische Personendosimeter, die den IEC 61526 entsprechen, die bevorzugte Technologie für die Echtzeit-Berufsmessung sind [8].
  • Fuji Electric (August 2024): Vorstellung eines MOSFET-basierten miniaturisierten Dosimeters mit einem Gewicht von unter 30 Gramm, das speziell für den Einsatz in der Nähe von Patienten in Protonentherapie-Einrichtungen entwickelt wurde [21].
  • Landauer (Februar 2025): Ankündigung eines Dosimetry-as-a-Service-Abonnementmodells für US-Krankenhausnetzwerke, das Luxel+-Geräte mit Cloud-Analysen und regulatorischen Berichten zu einer festen monatlichen Gebühr pro Badge bündelt [14].

Active Dosimeter Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für aktive Dosimeter — Geräte, Software, Kalibrierungsdienste
Studienzeitraum 2021–2035
CAGR 6,85% (2026–2035)
Marktgröße — Basisjahr (2025) 1,12 Milliarden USD
Marktgröße — Prognose-Endpunkt (2035) 2,18 Milliarden USD
Schnellst wachsende Region Asien-Pazifik (~8,9% CAGR)
Profilierte Unternehmen 10 Hauptakteure
Bewährungswährung USD (konstante Dollar von 2025)


FAQs

Welche Gesamtkosten des Eigentums sollten Beschaffungsteams erwarten, wenn sie von passiven TLD-Abzeichen auf aktive elektronische Dosimeter in einer Einrichtung mit 500 Mitarbeitern umsteigen?
Ein umfassender Übergang für eine Einrichtung mit 500 Mitarbeitern umfasst typischerweise 400.000–1.250.000 USD an anfänglichen Gerätekosten (je nach Funktionsstufe) sowie 50.000–80.000 USD für die Kalibrierungseinrichtung und die Infrastruktur für Leser im ersten Jahr. Die jährlichen Betriebskosten sinken jedoch oft um 25–35 % im Vergleich zu passiven Dosimetrieprogrammen, sobald die manuelle Badge-Verarbeitung, der Versand ins Labor und die administrative Arbeit entfallen [15]. Cloud-verbundene Plattformen fügen eine jährliche Abonnementgebühr pro Gerät von etwa 50–120 USD hinzu, ersetzen jedoch die speziellen Dosimetrie-Softwarelizenzen und Compliance-Personal. Der Break-even-Punkt tritt typischerweise innerhalb von 3–4 Jahren ein, und Organisationen mit hoher Mitarbeiterfluktuation oder Mehrschichtbetrieben sehen eine schnellere Amortisation, da aktive Dosimeter innerhalb von Minuten zwischen Mitarbeitern neu zugewiesen werden können, anstatt neue Badge-Bestellungen zu erfordern.
Wie vergleichen sich die Genauigkeitsspezifikationen aktiver Dosimeter zwischen Siliziumdiode- und MOSFET-basierten Geräten in gemischten Photon-Neutronenfeldern?
Siliziumdiode-Dosimeter erreichen im Allgemeinen eine Genauigkeit von ±10 % für Photonenergien zwischen 50 keV und 6 MeV unter den Anforderungen des IEC 61526 Typ 1, was sie zum Arbeitstier für Kernkraft- und allgemeine Industrieanwendungen macht [17]. MOSFET-basierte Geräte bieten eine überlegene Empfindlichkeit bei niedrigen Dosen (unter 100 µSv) und schnellere Reaktionszeiten. Dennoch erfordert ihre Energieabhängigkeit in gemischten Feldern – insbesondere für Neutronen – ergänzende Albedo- oder siliziumbasierte Neutronendetektoren. Einrichtungen, die Forschungsreaktoren oder Beschleuniger mit signifikanten Neutronenkomponenten betreiben, sollten aktive Dosimeter mit zwei Detektoren spezifizieren. Scintillator-basierte Modelle bieten die beste Energie-Linearität über den breitesten Bereich, jedoch zu einem höheren Preis und in einem größeren Formfaktor, der die Tragbarkeit einschränkt.
Welche Cybersicherheitsstandards sollten Strahlenschutzbeauftragte verlangen, wenn sie drahtlose Dosimeterplattformen mit Cloud-Konnektivität bewerten?
Jedes drahtlose Dosimeter mit Cloud-Dosisberichterstattung sollte den IEC 62443 für industrielle Cybersicherheit entsprechen und die SOC 2 Typ II-Konformität für seine Cloud-Infrastruktur nachweisen [9]. Die Beschaffungsspezifikationen sollten AES-256-Verschlüsselung für Daten im Ruhezustand, TLS 1.3 für Daten im Transit und rollenbasierte Zugriffskontrollen mit Multi-Faktor-Authentifizierung für RSO-Dashboards erfordern. US-amerikanische Kernkraftwerke müssen zusätzlich die Kompatibilität mit dem NRC Regulatory Guide 5.71 (Cybersicherheitsprogramm) sicherstellen. Anbieter sollten Penetrationstestberichte von unabhängigen Dritten bereitstellen, und die Aufbewahrungsrichtlinien für Dosisdaten müssen mit den Anforderungen an die Aufzeichnungspflege gemäß 10 CFR 20.2106 übereinstimmen (mindestens 3 Jahre für individuelle Dosisaufzeichnungen, lebenslang für kumulative Expositionsaufzeichnungen) [3].
Können aktive Dosimeter als rechtliche Dosimeter von Aufzeichnungen verwendet werden, oder sind sie in den meisten Jurisdiktionen auf ergänzende Alarmfunktionen beschränkt?
Die regulatorische Akzeptanz variiert erheblich. In den Vereinigten Staaten erlaubt die NRC elektronische Dosimeter als primäre Dosimeter von Aufzeichnungen gemäß 10 CFR 20.1501, sofern sie die Leistungsstandards der ANSI N13.11 erfüllen und von einem Qualitätssicherungsprogramm unterstützt werden [3]. Mehrere EU-Mitgliedstaaten akzeptieren IEC 61526-konforme Geräte als legale Dosimeter gemäß den Implementierungsrichtlinien des Artikels 40 von 2024 [8]. Japans NRA verlangt paralleles TLD/OSL-Monitoring für die ersten zwei Jahre eines elektronischen Dosimetrieprogramms, bevor die eigenständige Nutzung erlaubt wird. Einrichtungen, die aktive Dosimeter als primäre Aufzeichnungsinstrumente in Betracht ziehen, sollten frühzeitig mit ihrem nationalen Regulierer in Kontakt treten und ein Budget für einen Übergangszeitraum von 12–24 Monaten mit Doppelüberwachung einplanen, um die erforderlichen Äquivalenzdaten zu erstellen.
Was sind die wichtigsten Unterscheidungsmerkmale zwischen abonnementbasierten Dosimetry-as-a-Service-Modellen und traditionellen Kaufvereinbarungen?
DaaS-Modelle umfassen typischerweise die Bereitstellung von Geräten, Kalibrierung, Firmware-Updates, Zugriff auf die Cloud-Plattform und regulatorische Berichterstattung in einer festen monatlichen Gebühr pro Mitarbeiter – in der Regel 35–75 USD pro Mitarbeiter und Monat, abhängig von der Funktionsstufe und der Vertragslaufzeit [14]. Dies verlagert die Dosimetrie von Investitionsausgaben zu Betriebsausgaben, was die Budgetgenehmigung in Krankenhäusern und kleineren Kernkraftwerken vereinfacht. Der Nachteil ist eine reduzierte Hardware-Anpassung und Anbieterbindung: DaaS-Verträge laufen oft 3–5 Jahre mit vorzeitigen Kündigungsstrafen, und Dosisdaten können auf der Cloud-Infrastruktur des Anbieters anstatt auf den eigenen Servern der Einrichtung gespeichert werden. Organisationen mit starken internen Strahlenschutzteams und bestehenden Kalibrierungslabors finden den direkten Kauf möglicherweise wirtschaftlicher, während diejenigen ohne spezialisiertes Personal von der Managed-Service-Lösung profitieren.
Wie passen sich Protonentherapiezentren an aktive Dosimetrie an, um sekundäre Neutronenfelder zu adressieren, die sich grundlegend von konventionellen Photonumgebungen unterscheiden?
Protonentherapieeinrichtungen stehen vor einer einzigartigen Dosimetrie-Herausforderung: Der therapeutische Strahl sind Protonen, aber sekundäre Neutronen, die in der Behandlungsdüse und beim Patienten erzeugt werden, schaffen ein berufliches Expositionsfeld, das konventionelle, photonoptimierte Dosimeter möglicherweise unterschätzen [21]. Führende Zentren setzen duale aktive Dosimeter ein, die eine Siliziumdiode zur Messung von Photon/Beta mit einem Lithiumfluorid- oder polyethylene-moderierten Detektor für thermische und schnelle Neutronen kombinieren. Das miniaturisierte MOSFET-Gerät von Fuji Electric aus dem Jahr 2024 wurde teilweise als Reaktion auf dieses Bedürfnis entwickelt. Die PTCOG empfiehlt, dass Protonentherapieeinrichtungen spezifische Arbeitsplatzfeldcharakterisierungen durchführen, bevor sie Dosimetermodelle auswählen, da sich die Neutronenspektralverteilungen erheblich zwischen Pencil-Beam-Scanning und passiven Streuungssystemen unterscheiden.
Welche Rolle wird die OLED-Display-Technologie in den Benutzeroberflächen der nächsten Generation von Dosimetern spielen, und bietet sie messbare Sicherheitsvorteile gegenüber traditionellen LCD-Bildschirmen?
Aktive Dosimeter mit OLED-Displays für Dosiswarnungen bieten höhere Kontrastverhältnisse (typischerweise >100.000:1 im Vergleich zu ~1.000:1 für reflektierende LCDs), breitere Betrachtungswinkel und Sichtbarkeit sowohl in hellen als auch in dunklen Umgebungen – entscheidend für interventionelle Radiologie-Suiten, in denen die Umgebungsbeleuchtung während der Eingriffe dramatisch variiert [18]. Vorläufige Studien an zwei europäischen Universitätskliniken berichteten, dass Praktiker, die mit OLED-ausgestatteten Dosimetern arbeiteten, ihren Dosisstatus 40–60 % häufiger während fluoroskopisch geführter Eingriffe überprüften als Geräte mit LCD-Ausstattung, was mit einer messbaren Reduzierung der Dosisakkumulation pro Eingriff korrelierte. Der Nachteil ist ein höherer Stromverbrauch, der die Batterielebensdauer von über 2.000 Stunden, die für monochrome LCD-Modelle typisch ist, auf etwa 800–1.200 Stunden für OLED-Geräte reduziert. Hersteller arbeiten daran, dies durch adaptive Display-Schlafmodi und Energiegewinnung aus der Umgebungsarbeitsplatzvibration zu adressieren.
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















